Domain grauschimmel.de kaufen?
Wir ziehen mit dem Projekt
grauschimmel.de um.
Sind Sie am Kauf der Domain
grauschimmel.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grauschimmel.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
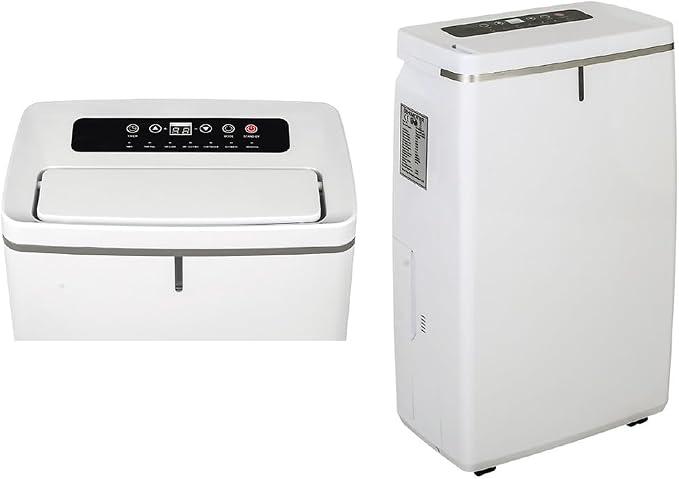
Luftentfeuchter, 20 l, digitaler Programmierer, Feuchtigkeitskontrolle, ideal zur Vorbeugung von Schimmel und zur Verbesserung der Luftqualität.Verhindert Schimmel und verbessert die Luftqualität mit diesem 20 Liter Luftentfeuchter [digitale Steuerung] (idealer Programmierer).[Luftentfeuchter 20 l], [digitaler Programmierer], steuert die Luftfeuchtigkeit (ideal zur Verhinderung von Schimmel) und [verbessert die Luftqualität].Luftentfeuchter 20 L: [digitale Steuerung] und [Schimmelvermeidung]. Seine [Installation ist einfach] und verbessert die [Luftqualität]. (Ideal für zu Hause).Empfohlene Anwendungen oder Anwendungen: Ideal in [Haushalten] (verhindert Schimmel), [Büros] (Verbesserung der Luftqualität) und [Keller] (kontrolliert Luftfeuchtigkeit).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILKA Sanierlösung 1 L Tötet Pilz, Algen und Schimmel, wirkt sofort und sichtbarStein- und Fassadenreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-39942 ILKA Sanierlösung vernichtet Pilze, Algen und Schimmel. Für Außenfassaden und Innenwände. Bei Verarbeitung im Innenraum ist für gute Lüftung sorgen. Nicht verdünnen. Mit Bürste, Pinsel oder durch Sprühen auf die befallenen Flächen auftragen. Einwirkzeit 1 bis 2 Stunden. Anschließend wird der sichtbare Befall mechanisch mit einer Bürste oder dem Hochdruckgerät entfernt. Nach dem Abtrocknen der Fläche sollte erneut die Sanierlösung aufgetragen werden. Auch hier sollte man eine 1 bis 2-stündige Einwirkzeit einhalten. Bei starkem Befall den Vorgang wiederholen. Sanierlösung darf nicht unter +8°C verarbeitet werden. Danach sollte, wenn die Fläche trocken ist, die Oberfläche mit ILKA - Sanierschutz eingestellt, geschützt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.21,34 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **

Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
Molto Feucht Blocker 2,5 l Grundierung gegen Feuchtigkeit und SchimmelMolto Feucht Blocker weiß flüssig 2,5 l Abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen Molto Feucht Blocker ist ein abdichtender Anstrich zum Schutz vor Feuchtigkeit und Ausblühungen von Schimmel. Ideal zum Isolieren von feuchten und nassen Wänden. Anwendungsbereiche - auf allen mineralischen Untergründen, die nicht gipshaltig sind - auf Mauerwerk aus z.B. Hohlblocksteinen, Kalksandsteinen, Gasbetonsteinen, Backsteinen, Beton und geputzten Flächen, die zement- oder kalkhaltig sind - die Untergründe können auch leicht feucht sein Eigenschaften - Gebrauchsfertig - Einfach mit Farbroller auftragbar - Schnell trocknend - Alkali- und schimmelbeständig - Gute Isolierwirkung durch Bildung einer Schutzschicht - Auf feuchten und nassen Untergründen verwendbar Technische Daten - Löslichkeit in Wasser: Nicht mischbar - Verarbeitungstemperatur: Ab 10°C, ideal sind 15-21°C - Verbrauch: Der Verbrauch ist abhängig von der Saugfähigkeit und Beschaffenheit des Untergrundes. 1 Liter ist ausreichend für ca. 2-3 m2 bei 2 Anstrichen. - Trockenzeit: Die Trocknung ist abhängig von Temperatur und Belüftung. Bei ca. +20° C und einer relativen Luftfeuchtigkeit unter 60% sowie guter Belüftung ist die aufgestrichene Grundierung nach ca. 8 Stunden überstreichbar und nach ca. 16 Stunden vollständig trocken Anwendung Benötigte Werkzeuge sind Pinsel, Flächenstreicher und Farbroller 1. Schritt - Vorbereitung - Den Untergrund auf Festigkeit und Tragfähigkeit prüfen - Lose Teile, Farbreste und mürbes Material entfernen - Verschmutzte Flächen säubern - Vorhandene Altanstriche wie Leimfarben, Spachtelschichten oder losen Putz entfernen - Löcher, Risse und Unebenheiten mit Molto Aussen Moltofill ausbessern. 2. Schritt - Anwendung - Molto Feucht Blocker gut umrühren - Mit Pinsel oder Roller satt auftragen. In der Regel genügen 2 Anstriche - Bei sehr stark porigem Untergrund sollten 3 Schichten aufgetragen werden - Jeder vorausgegangene Anstrich muss gut ausgetrocknet sein, bevor die nächste Schicht aufgetragen werden kann 3. Schritt - Reinigung der Werkzeuge - Benutzte Werkzeuge mit Molto Pinsel-Reiniger reinigen 4. Schritt - Hinweise - Kühl, frostfrei und trocken lagern. Vor Gebrauch stets die Kennzeichnung und Produktinformationen lesen.31,19 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
Luftentfeuchter, 20 l, digitaler Programmierer, Feuchtigkeitskontrolle, ideal zur Vorbeugung von Schimmel und zur Verbesserung der Luftqualität.Verhindert Schimmel und verbessert die Luftqualität mit diesem 20 Liter Luftentfeuchter [digitale Steuerung] (idealer Programmierer).[Luftentfeuchter 20 l], [digitaler Programmierer], steuert die Luftfeuchtigkeit (ideal zur Verhinderung von Schimmel) und [verbessert die Luftqualität].Luftentfeuchter 20 L: [digitale Steuerung] und [Schimmelvermeidung]. Seine [Installation ist einfach] und verbessert die [Luftqualität]. (Ideal für zu Hause).Empfohlene Anwendungen oder Anwendungen: Ideal in [Haushalten] (verhindert Schimmel), [Büros] (Verbesserung der Luftqualität) und [Keller] (kontrolliert Luftfeuchtigkeit).448,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ILKA Sanierlösung 1 L Tötet Pilz, Algen und Schimmel, wirkt sofort und sichtbarStein- und Fassadenreiniger vorsichtig verwenden. Vor Gebrauch stets Etikett und Produktinformationen lesen. N-39942 ILKA Sanierlösung vernichtet Pilze, Algen und Schimmel. Für Außenfassaden und Innenwände. Bei Verarbeitung im Innenraum ist für gute Lüftung sorgen. Nicht verdünnen. Mit Bürste, Pinsel oder durch Sprühen auf die befallenen Flächen auftragen. Einwirkzeit 1 bis 2 Stunden. Anschließend wird der sichtbare Befall mechanisch mit einer Bürste oder dem Hochdruckgerät entfernt. Nach dem Abtrocknen der Fläche sollte erneut die Sanierlösung aufgetragen werden. Auch hier sollte man eine 1 bis 2-stündige Einwirkzeit einhalten. Bei starkem Befall den Vorgang wiederholen. Sanierlösung darf nicht unter +8°C verarbeitet werden. Danach sollte, wenn die Fläche trocken ist, die Oberfläche mit ILKA - Sanierschutz eingestellt, geschützt werden. Wenn nicht -sofort lieferbar- ist die Lieferzeit 5-10 Tage.21,34 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Schimmelpilz-HandbuchSchimmelpilz-Handbuch , Praxiswissen zu Schimmelpilzschäden in Gebäuden: Mikrobiologie + Gesundheit; Bautechnik + Arbeitsschutz; Versicherung, Bewertung + Recht , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20240403, Produktform: Leinen, Redaktion: Kraus-Johnsen, Irina, Auflage: 24002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 736, Keyword: Arbeitsschutz; Bauwerksdiagnostik; Gesundheit; Innenraumschimmel; Mikrobiologie; Prävention; Sanierung; Schimmel; Schimmel in Gebäuden; Schimmelpilz; Schimmelpilzbewuchs; Schimmelsanierung; Schimmelschaden, Fachschema: Bau / Bautechnik~Bautechnik~Schimmel - Schimmelpilz, Warengruppe: HC/Bau- und Umwelttechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 252, Breite: 171, Höhe: 39, Gewicht: 1844, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schimmel, Roland: Juristendeutsch?Juristendeutsch? , Ein Buch voll praktischer Übungen für bessere Texte , Lichter, Leuchten & Blinker > Nutzfahrzeugteile , Auflage: 2. aktual. und erweiterte Aufl., Erscheinungsjahr: 202011, Produktform: Kartoniert, Autoren: Schimmel, Roland, Edition: ENL, Auflage: 20002, Auflage/Ausgabe: 2. aktual. und erweiterte Aufl, Seitenzahl/Blattzahl: 222, Keyword: Arbeitsbuch; Denkfehler; Fachsprache; Fremdwörter; Juristenenglisch; Juristenlatein; Juristische Methoden; Lehrbuch; Lehrbuch im Jura; Passiv; Rechtslehre; Rechtssprache; Sachverhalte im Recht verständlich erklären; Schachtelsätze; Schreibhilfe für juristische Hausarbeiten; Stilfehler; Stilkunde; Studienratgaber Jurastudium; Substantivierung; Umgangssprache; Verwaltungssprache; leichter Schreiben im Jurastudium; verständlich Schreiben im Jurastudium; Übungsbuch, Fachschema: Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Schreiben, Technical Writing, Styleguides, Region: Deutschland, Sprache: Deutsch, Bildungszweck: für die Hochschule, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, Fachkategorie: Juristische Fähigkeiten: Abhandlungen & rechtliche Texte, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: UTB GmbH, Verlag: UTB GmbH, Verlag: UTB, Länge: 217, Breite: 151, Höhe: 14, Gewicht: 345, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783825254513, eBook EAN: 9783838555331, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.